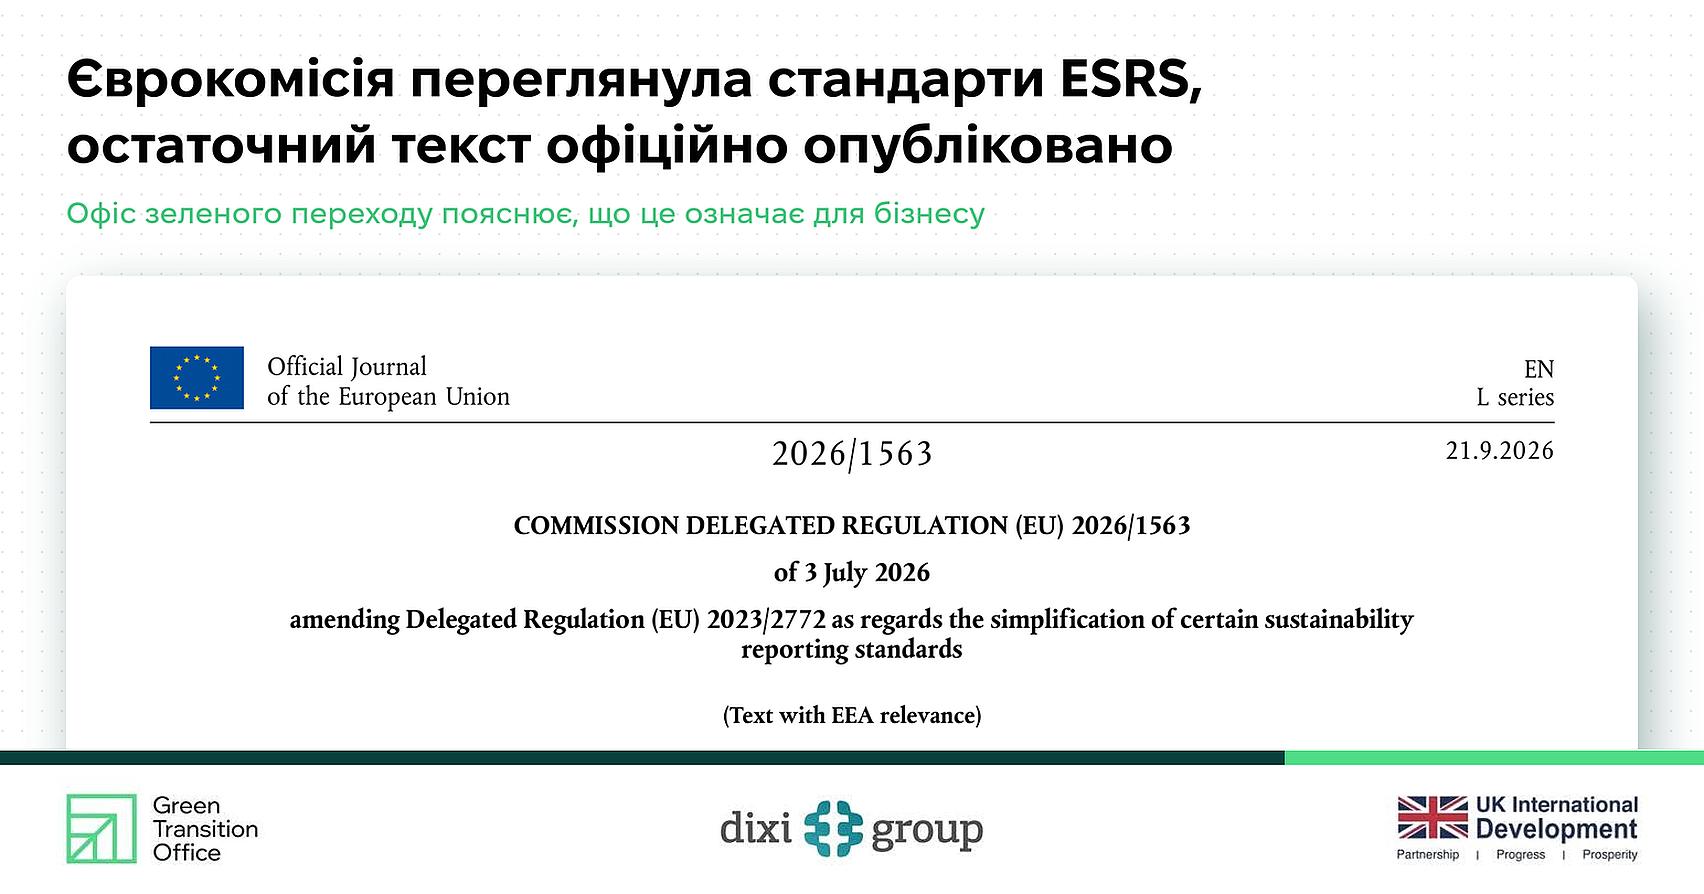
Переглянуті стандарти ESRS офіційно опубліковані в Офіційному журналі ЄС
Європейський Союз 21 вересня оприлюднив в офіційному виданні остаточний текст переглянутих Європейських стандартів звітності зі сталого розвитку (ESRS), а разом із ним і добровільний стандарт звітності для компаній, на які не поширюється директива ЄС про корпоративну звітність зі сталого розвитку (CSRD). Цими двома делегованими актами Єврокомісія завершила пакет спрощень Omnibus I.
Після кількох місяців, упродовж яких ринок орієнтувався на чернетки, пропозиції та майже фінальні тексти, юридичну силу тепер має лише опублікована версія, тож компаніям і консультантам варто звірити з нею свої підходи.
Делегований акт Комісії (ЄС) 2026/1563 замінює чинний набір ESRS спрощеним. Він набуде чинності 10 листопада 2026 року й стане обов'язковим для фінансових років, що починаються з 1 січня 2027 року, тож перші звіти за оновленою версією компанії подаватимуть у 2028 році. Нова редакція містить менше показників і надає перевагу кількісним даним перед описовими. Єврокомісія чіткіше розмежувала в ній обов'язкові та добровільні вимоги й додала докладніші інструкції щодо застосування принципу суттєвості. Під час доопрацювання ESRS краще узгодили з іншим законодавством ЄС і максимально врахували їхню сумісність із міжнародними рамками звітності.
Компанії, на які у 2026 році поширюються вимоги директиви ЄС (CSRD) та стандарти ESRS, за цей фінансовий рік можуть залишитися на чинній версії або одразу перейти на оновлену. Є і проміжний варіант, коли чинні ESRS доповнюють окремими послабленнями з нового акту, зокрема підходом «згори донизу» до оцінки подвійної суттєвості, обмеженнями щодо ланцюга вартості та правилами для нових придбань і відчужень. Серед послаблень також можливість винести дані за Таксономією в окремий додаток і доповнити звіт коротким резюме. Хай який варіант обере компанія, його потрібно прямо зазначити у звіті зі сталого розвитку.
Добровільний стандарт, закріплений Делегованим актом Комісії (ЄС) 2026/1560, запрацює 24 вересня 2026 року, і скористатися ним зможе будь-яка компанія, що не має обов'язку звітувати за CSRD. Для менших учасників ланцюгів вартості акт передбачає окреме обмеження. З 2027 фінансового року компанії, які звітують за CSRD в обов'язковому порядку, не зможуть вимагати від партнерів із середньою чисельністю до 1000 працівників більше даних, ніж містить короткий перелік ключових екологічних, соціальних і управлінських показників із Додатка II. Обмеження поширюється лише на інформацію для власної звітності за CSRD і не зачіпає запитів, пов'язаних з іншими вимогами законодавства ЄС чи національними нормами.
«Для України це важлива зміна, оскільки ми фактично будуємо національну систему звітності зі сталого розвитку паралельно зі змінами регулювання в самому ЄС», пояснює експерт з ESG Офісу зеленого переходу Олексій Яцюк. За його словами, «за дослідженнями Офісу зеленого переходу, невизначеність регуляторних вимог входить до трійки основних перешкод, які український бізнес бачить для практичного впровадження ESG. Тому публікація остаточної спрощеної версії ESRS, вимоги якої надалі мають бути інтегровані й в українське законодавство, вносить таку необхідну ясність».
«Українські компанії тепер можуть краще розуміти, до яких вимог готуватися, як вибудовувати процеси збору ESG-даних і звітності», додає експерт. «І це важливо не лише для компаній, які в майбутньому матимуть обов'язкові вимоги до звітності: ESG-дані дедалі частіше потрібні вже тут і зараз для роботи з європейськими партнерами, банками та інвесторами».
Для компаній, які готуються до нових вимог, Офіс зеленого переходу має низку власних досліджень. У документі «CSRD в Україні: головне для бізнесу» розібрано місце директиви в Європейському зеленому курсі, стандарти ESRS і вимоги до цифровізації даних. Дослідження «ESG звітність: аналіз практик розкриття інформації» показує, як компанії вже розкривають інформацію відповідно до CSRD, ESRS і Таксономії ЄС та як проходять аудит такої звітності. Малому та середньому бізнесу стануть у пригоді практичні рекомендації Офісу зі звітності на прикладі стандарту VSME.
Офіс зеленого переходу є незалежним консультативно-дорадчим органом при Міністерстві економіки та довкілля України, який допомагає впроваджувати реформи у сфері зеленого переходу, енергетичної та кліматичної політики України. Офіс зеленого переходу здійснює свою діяльність за фінансової підтримки Агенції Великої Британії з міжнародного розвитку та імплементується ГО «ДІКСІ ГРУП».
Опубліковано