ESG виходить за межі комплаєнсу: чого інвестори очікують від бізнесу після регуляторного перезавантаження
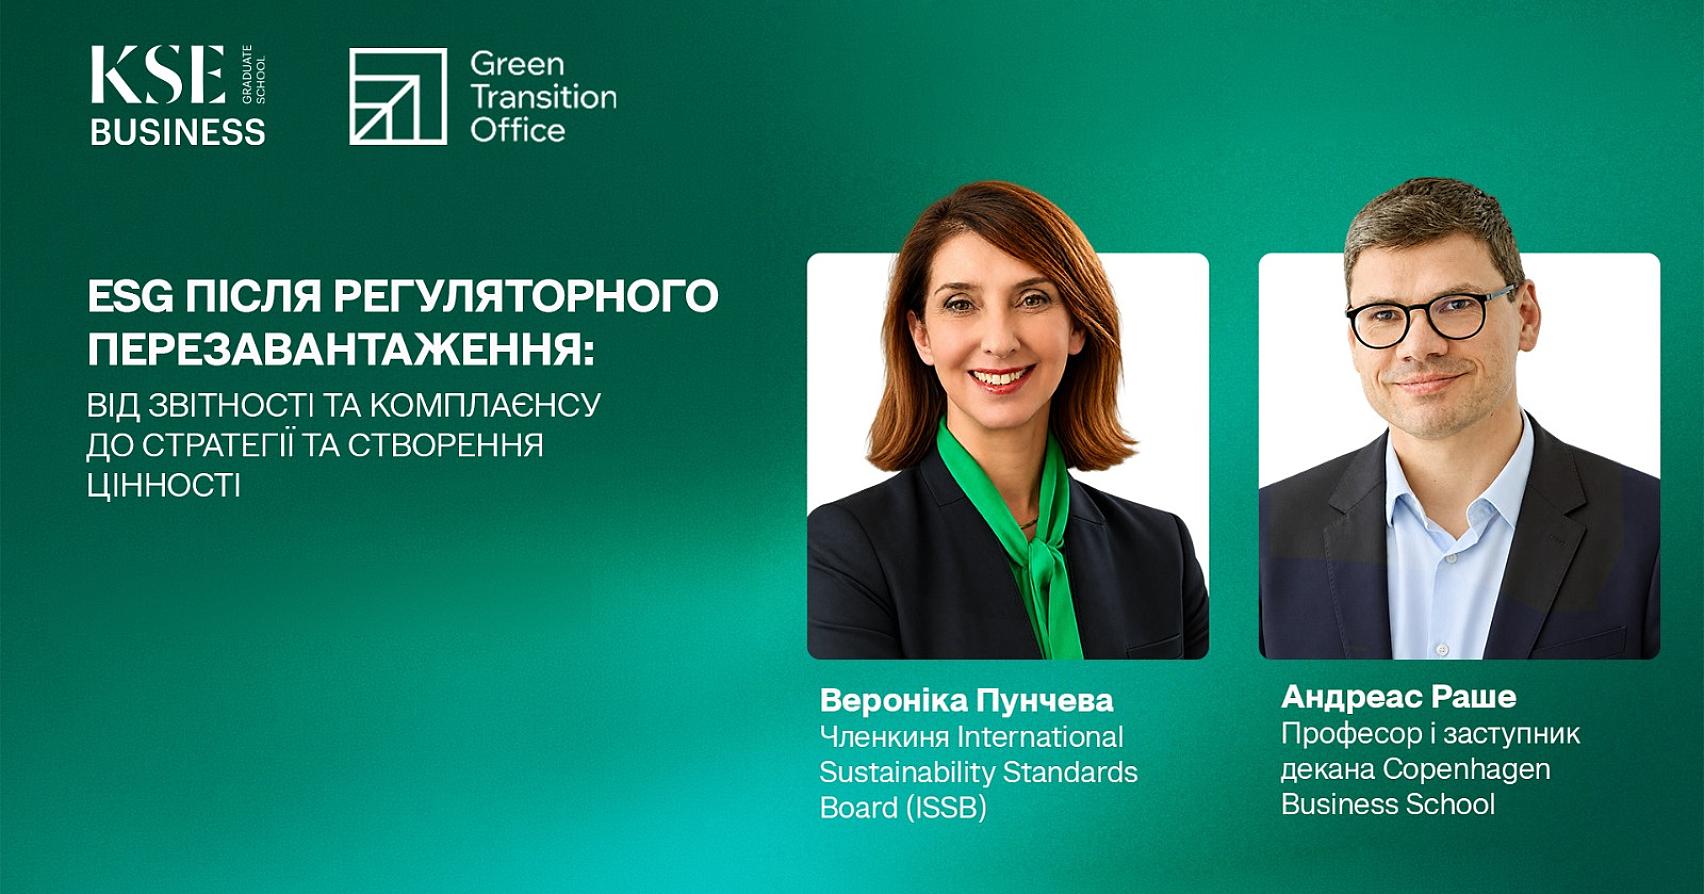
Як змінюється європейське регулювання у сфері сталого розвитку після хвилі спрощень і чого інвестори продовжують очікувати від компаній, обговорили під час вебінару «ESG після регуляторного перезавантаження: від звітності та комплаєнсу до стратегії і створення вартості».
Захід відбувся в межах програми «ESG Leadership: стратегія, етика, вплив», яку Офіс зеленого переходу реалізує спільно з Бізнес-школою KSE.
Перед українською аудиторією виступили Андреас Раше, професор Копенгагенської бізнес-школи та заступник декана, і Вероніка Пунчева, членкиня Ради з міжнародних стандартів сталого розвитку (ISSB). Модерував розмову Олексій Яцюк, керівник напряму ESG Офісу зеленого переходу.
Європейський зелений курс змінює інструменти, але не мету
Європейський зелений курс, представлений Європейською комісією у 2019 році, зберігає свою головну мету – досягнення кліматичної нейтральності ЄС до 2050 року.
Андреас Раше наголосив: попри дискусії про послаблення курсу, його базові цілі залишаються незмінними. Змінюються передусім способи, якими Європейський Союз планує фінансувати та пояснювати зелений перехід.
Від початку Європейський зелений курс значною мірою спирався на залучення приватного капіталу. За наведеними Раше оцінками, щорічна потреба у фінансуванні переходу становила близько 350 млрд євро, а уряди визнавали, що не зможуть самостійно забезпечити такий обсяг інвестицій. Саме тому виникла потреба у прозорих і зіставних даних, які допомагають інвесторам спрямовувати капітал у сектори, що потребують трансформації.
Обов'язкова звітність звужується, добровільна набирає ваги
Однією з найпомітніших змін стало різке звуження сфери дії Директиви про корпоративну звітність зі сталого розвитку. За підрахунками Андреаса Раше та його колег, початкова редакція CSRD мала охопити близько 46 тисяч європейських компаній. Після перегляду в межах пакета Omnibus I у сфері її дії залишилося приблизно 4 800 компаній. Це навіть менше, ніж близько 11 700 компаній, які охоплювала попередня Директива про нефінансову звітність.
Оновлені Європейські стандарти звітності зі сталого розвитку також містять на 61% менше обов’язкових показників, а добровільні показники з них вилучені.
«Спрощення завжди треба розглядати в контексті. Сталість – це значно більше, ніж розкриття інформації. Я радше волію бачити компанію з реалістичними цілями, ніж компанію із цілком нереалістичними цілями, яких однаково не досягти. Багато з того, що відбувалося останні два роки, було рухом до більшого реалізму, а не сильним відкатом», – зазначив Андреас Раше.
Водночас звуження обов’язкової звітності збільшує значення добровільного розкриття інформації. Раше навів приклад данських сімейних компаній, для яких формальне потрапляння під дію директиви може мати менше значення, ніж очікування партнерів та інвесторів або цінності власників. Компанії, які не досягають установлених порогових значень, дедалі частіше продовжують використовувати ESRS добровільно або застосовують спрощений добровільний стандарт для малих і середніх підприємств.
Сталість дедалі частіше пояснюють через стійкість і незалежність
У європейській політичній дискусії також змінюється мова. Замість сталого розвитку дедалі частіше говорять про стійкість економіки, конкурентоспроможність та енергетичну незалежність.
Підстави для цього цілком матеріальні. За даними, наведеними Андреасом Раше, Європейський Союз імпортує близько 58% необхідної йому енергії, приблизно 45% імпортованого скрапленого природного газу надходить зі США, а значна частина світових виробничих потужностей у сфері відновлюваної енергетики зосереджена в Китаї.
Запропонований Акт про промислове прискорення та майбутній Акт про циркулярну економіку також формуються навколо логіки конкурентоспроможності, стійкості ланцюгів постачання та зменшення зовнішніх залежностей.
Стандарти ISSB поширюються у світі
Вероніка Пунчева представила глобальну перспективу розвитку звітності зі сталого розвитку. ISSB працює у складі Фонду IFRS з 2021 року, коли її створення було оголошено на кліматичній конференції COP26 у Глазго. У червні 2023 року Рада оприлюднила стандарти IFRS S1 та IFRS S2.
За даними, наведеними під час вебінару, понад 45 юрисдикцій уже використовують стандарти ISSB або здійснюють кроки для їх упровадження. На них припадає близько 60% світового ВВП, понад 40% глобальної ринкової капіталізації та приблизно 60% світових викидів парникових газів. ISSB також працює над додатковими вимогами до розкриття інформації про ризики й можливості, пов’язані з природою та біорізноманіттям.
За словами Вероніки Пунчевої, мова, якою бізнес пояснює свою діяльність інвесторам, уже змінилася. Дискусія поступово переходить від окремих екологічних, соціальних та управлінських показників до стійкості бізнес-моделі й здатності компанії створювати вартість у довгостроковій перспективі.
«Ризики сталого розвитку – це фінансові ризики. Тим, хто сумнівається, чи це досі актуально, я кажу, що вірити не обов’язково — достатньо спостерігати. Жодна бізнес-модель не профінансує цей перехід самотужки. Вам потрібні інвестори, а щоб вони пішли з вами, ви маєте вміти говорити цією мовою», — наголосила Вероніка Пунчева.
Як у звітності враховувати війну та діяльність у державі-агресорі
Українська аудиторія порушила питання про те, чому європейські правила досі не містять окремих вимог щодо діяльності в зонах конфлікту та високого ризику, хоча українські підприємства й інвестиції вже глибоко інтегровані в європейські ланцюги постачання.
Андреас Раше визнав наявність цієї прогалини. За його словами, вона виходить за межі законодавства ЄС, оскільки достатньо чітких практичних настанов бракує і в Керівних принципах ООН з питань бізнесу і прав людини.
Раше не очікує нового перегляду Директиви про корпоративну належну обачність (CSDDD) до 2029 року. Тому компаніям варто також орієнтуватися на напрацювання міжнародної спільноти у сфері бізнесу і прав людини.
Окремо учасники порушили питання про потенційну сліпу пляму інвесторського підходу: компанія може мати прийнятні ESG-показники й водночас продовжувати працювати в державі-агресорі або матеріально підтримувати її економіку.
Вероніка Пунчева пояснила, що IFRS S1 уже дозволяє відображати такі ситуації. Значні операції або доходи в державі-агресорі можуть створювати санкційні, репутаційні та геополітичні ризики, а отже, бути суттєвою інформацією для інвесторів.
Водночас запровадження окремої обов’язкової вимоги потребувало б від ISSB визначити поняття держави-агресора та матеріальної підтримки агресії, що виходить за межі мандата Ради.
Що це означає для українських компаній
Практичне значення для українського бізнесу матиме проєкт ESRS 40a – стандарт звітності для певних підприємств із країн поза межами ЄС, які підпадають під відповідні вимоги CSRD.
Офіс зеленого переходу планує окремо проаналізувати цей стандарт і підготувати роз’яснення для українських компаній. Водночас Андреас Раше порадив не поспішати з остаточними висновками, доки робота над документом не завершена, адже важливі положення можуть змінитися на фінальних етапах.
Ще одним важливим сигналом стала оприлюднена 9 вересня пропозиція Європейської комісії щодо нового Акта про публічні закупівлі. Вона передбачає перехід від домінування найнижчої ціни до оцінювання співвідношення ціни та якості. До якісних характеристик пропонується включати, зокрема, екологічні та кліматичні критерії, стійкість ланцюгів постачання та інноваційність.
Обсяг публічних закупівель у ЄС становить близько 2,5 трлн євро на рік, або приблизно 15% ВВП Союзу. Тому використання закупівель як інструменту зеленої та промислової політики може суттєво впливати на вимоги до постачальників.
У довгостроковій перспективі, зокрема в контексті європейської інтеграції, такі підходи можуть позначитися і на системі публічних закупівель України.
Спільний висновок обох спікерів зводиться до того, що орієнтуватися на обсяг обов'язкових вимог більше не варто. Коло компаній, які звітують за законом, звузилося, проте запити партнерів по ланцюгах постачання, інвесторів і замовників публічних закупівель нікуди не зникли. Для українського бізнесу, який вбудований у європейські ланцюги та готується до вступу в ЄС, це означає, що готуватися доведеться не до конкретної директиви, а до розмови, у якій сталий розвиток обговорюють мовою ризиків, вартості та доступу до капіталу.
Офіс зеленого переходу є незалежним консультативно-дорадчим органом при Міністерстві економіки та довкілля України, який допомагає впроваджувати реформи у сфері зеленого переходу, енергетичної та кліматичної політики України.
Офіс зеленого переходу здійснює свою діяльність за фінансової підтримки Агенції Великої Британії з міжнародного розвитку та імплементується ГО «ДІКСІ ГРУП».
Опубліковано