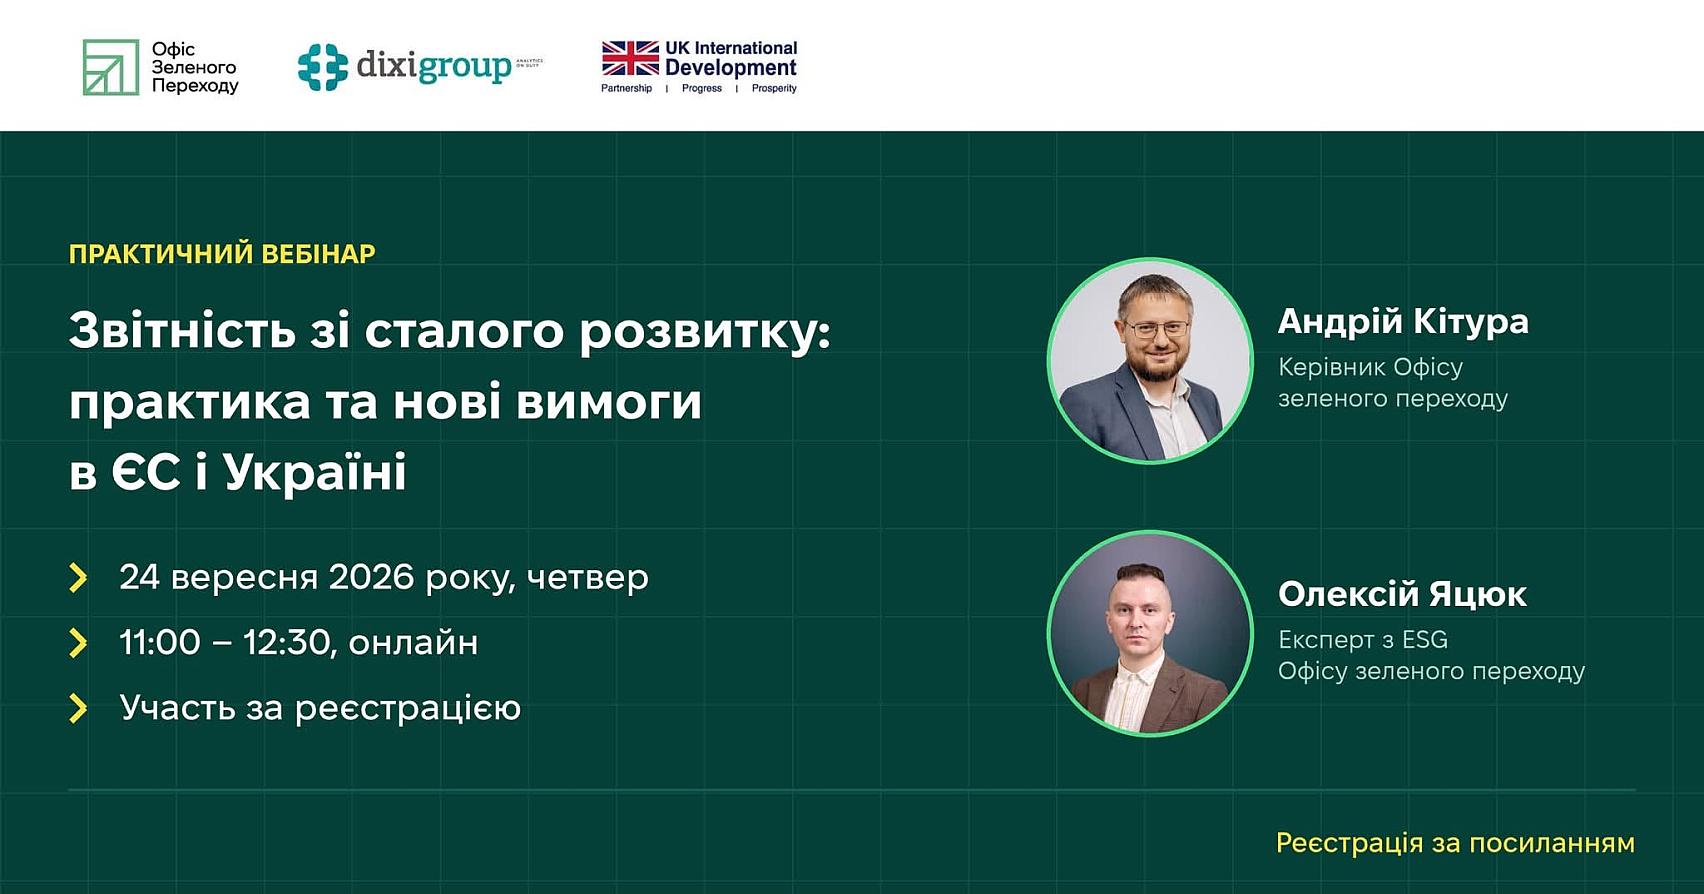
Офіс зеленого переходу представив аналіз ESRS-40a і розбір перших звітів за CSRD
24 вересня Офіс зеленого переходу провів практичний вебінар «Звітність зі сталого розвитку: практика та нові вимоги в ЄС і Україні» й представив дослідження «Аналіз Європейських стандартів звітності для компаній з-за меж ЄС (ESRS-40a)», яке доступне на сайті Офісу.
Керівник Офісу зеленого переходу та директор з розвитку DiXi Group Андрій Кітура нагадав учасникам, що уряд схвалив законопроєкти про внесення змін до законів про бухгалтерський облік та фінансову звітність і про аудиторську діяльність, вони вже в профільному комітеті Верховної Ради й імплементують CSRD та ESRS разом із верифікацією звітності за європейськими стандартами, а паралельно готується законопроєкт про таксономію сталих видів діяльності та низка підзаконних актів.
«Спрогнозувати, коли Верховна Рада ухвалить ці документи, зараз складно, але в професійному середовищі немає заперечень, бо це невідворотний процес наближення українського законодавства до європейського», зазначив керівник Офісу.
Окремим напрямом іде фінансовий сектор, де Національна комісія з цінних паперів та фондового ринку готує пакет регулювання щодо зелених, сталих і соціальних облігацій, а Національний банк розробляє вимоги до корпоративного управління та управління ризиками в банках, і з 1 вересня 2026 року всі кредити за програмою 5-7-9 обов'язково включають оцінку екологічних та соціальних факторів, окрім окремих прифронтових регіонів і проєктів у сфері енергетичної безпеки.
«Вимоги банків на момент розгляду фінансування стали складнішими, і наступний виклик зробити їх уніфікованими та знайти розумний баланс між детальністю цих вимог і спроможністю бізнесу залежно від його розміру їх виконувати, щоб це не перетворилося на формальність і не зупиняло кредитування», пояснив Андрій Кітура.
Водночас, зауважив він, Євросоюз лишається для України рухомою мішенню, бо поки ми впроваджуємо пакет, який там ухвалили кілька років тому, ЄС робить наступні кроки, і одним із них став окремий стандарт для компаній з-за меж Євросоюзу.
Цей стандарт, ESRS-40a, EFRAG розробляє на виконання статті 40a директиви CSRD для великих міжнародних груп зі значною присутністю на європейському ринку, і його аналіз представив Олексій Яцюк, ESG-експерт Офісу зеленого переходу. Архітектура тут та сама, що й у повних ESRS, ті самі дванадцять стандартів з усіма темами та охопленням ланцюга створення вартості, але підхід до суттєвості змінено, лишилася тільки суттєвість впливу, без фінансових ризиків і можливостей, а до цього додається змішаний підхід, за якого розкриття щодо зміни клімату лишається глобальним, тоді як решту тем компанія може висвітлювати в обсязі, пов'язаному з її діяльністю та ринком збуту в ЄС.
У дослідженні Офіс розібрав на конкретних сценаріях, коли ці правила зачіпають українські компанії, і самого лише експорту до ЄС для цього недостатньо, навіть на великі суми, бо якщо продукцію купує європейська компанія, обов'язок звітувати лишається за нею, а вимоги приходять тоді, коли в української групи є дочірня компанія чи філія в ЄС, через яку проходить оборот. За словами ESG-експерта, значно ширше спрацює інший механізм, адже глобальні компанії, які готуватимуть звіти за ESRS-40a, збиратимуть дані по своїх ланцюгах постачання, тож українські постачальники отримуватимуть такі запити незалежно від власного обов'язку розкривати інформацію.
Окремо він звернув увагу на розрив у строках, адже основні ESRS та добровільні стандарти вже фінальні, тоді як ESRS-40a перебувають на стадії консультацій і будуть погоджені лише у 2027 році, хоча звітувати за ними доведеться вже за 2028 фінансовий рік.
«Щоб повноцінно прозвітувати за 2028 рік, у 2027-му ця робота вже має бути розпочата, бо збір даних і побудова процедур займають не один місяць. А якщо фінального стандарту на той момент ще немає, то незрозуміло, як цю роботу починати», зауважив Олексій Яцюк.
Друга частина вебінару була про те, як за рік змінилися самі звіти, і за оцінками, які навів експерт, їх з'явилося близько 1 100 за CSRD, обсяг зріс приблизно на тридцять відсотків, проте всередині стало менше повторюваного тексту й більше таблиць та візуалізації, а простору для прикрашання лишається дедалі менше, бо такі документи проходять зовнішнє завірення. Практично всі компанії висвітлюють три теми, зміну клімату, власних працівників і ділову поведінку, хоча глибина розкриття суттєво різниться, а разом з тим змінився склад тих, хто цю роботу веде, тепер це фінанси та операційні підрозділи, тоді як маркетингу й комунікацій у переліку залучених функцій уже немає.
«Для великих корпорацій це вже пройшло етап професіоналізації, тобто звіт перестав бути комунікаційним продуктом і став інструментом професійного спілкування з інвесторами, банками та партнерами», пояснив ESG-експерт Офісу.
Як приклад іншого підходу до форми експерт розібрав звіт Patagonia, побудований навколо відвертого твердження, що не все, що компанія робить, є сталим, де показано методологію оцінки подвійної суттєвості, власні викиди наведено великою цифрою й описано, як компанія допомагає одній зі своїх контрактних фабрик відмовитися від вугілля. Головний висновок з цього прикладу в тому, що красива історія працює лише тоді, коли підтверджена цифрами, інакше інвестори в неї не повірять.
Для тих, хто вибудовує цю роботу в компанії з нуля, Офіс зеленого переходу разом з Бізнес-школою Київської школи економіки впроваджує 2 потік програми ESG-лідерство та сталий вплив: стратегія, управління, трансформації, деталі якої доступні на сайті бізнес-школи, а запитання щодо наступних заходів можна надсилати на [email protected].
Запис вебінару: https://youtu.be/XY4gs3gPL0s
Офіс зеленого переходу є незалежним консультативно-дорадчим органом при Міністерстві економіки та довкілля України, який допомагає впроваджувати реформи у сфері зеленого переходу, енергетичної та кліматичної політики України. Офіс зеленого переходу здійснює свою діяльність за фінансової підтримки Агенції Великої Британії з міжнародного розвитку та імплементується ГО «ДІКСІ ГРУП».
Опубліковано